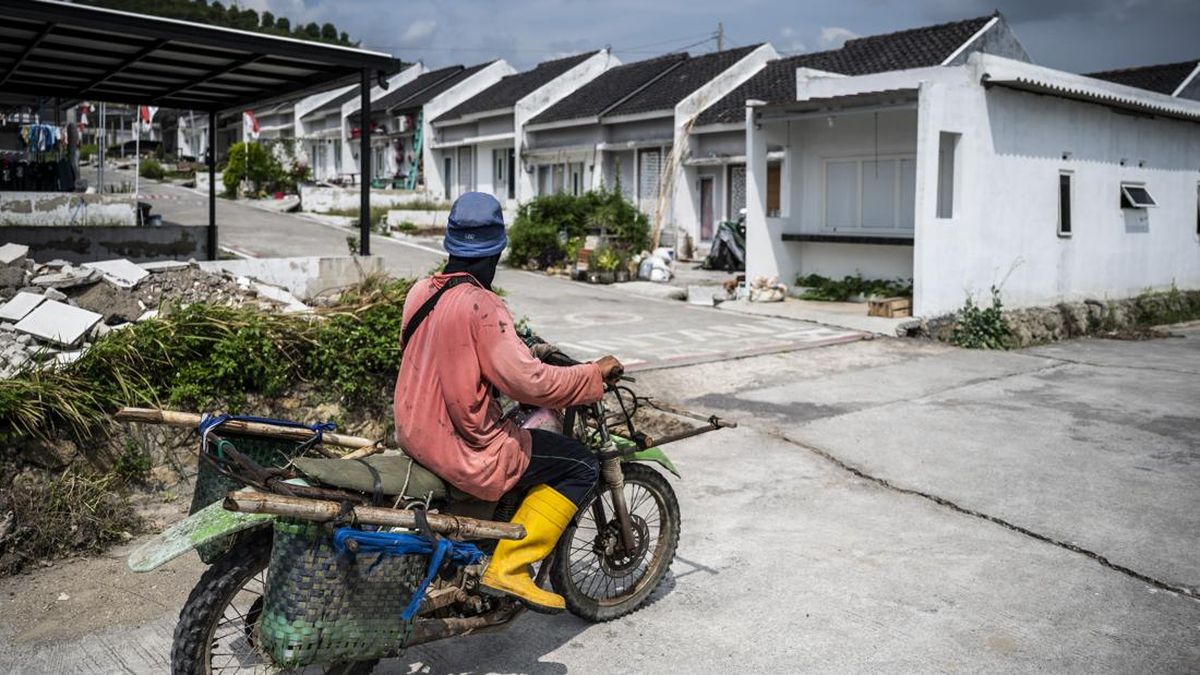


Bank Indonesia (BI) memaparkan bahwa kenaikan harga properti residensial di pasar primer tumbuh terbatas sebesar 0,58 persen secara tahunan (yoy) pada kuartal III 2026. Laju Indeks Harga Properti Residensial (IHPR) ini melambat dibanding kuartal II 2026 yang tumbuh 0,69 persen.
Meski harga masih naik tipis, volume penjualan properti residensial justru terkontraksi 8,43 persen (yoy) pada kuartal III 2026. BI menyampaikan dinamika pasar ini melalui publikasi resminya. "Hasil Survei Harga Properti Residensial (SHPR) Bank Indonesia menunjukkan harga properti residensial di pasar primer pada triwulan III 2026 tumbuh terbatas," jelas BI dalam laporan SHPR kuartal III 2026 pada Jumat (6/11).


BI menguraikan perlambatan ini terutama dipicu oleh penurunan laju harga rumah tipe menengah dan besar. Harga rumah tipe menengah hanya tumbuh 0,63 persen, melambat dari kuartal sebelumnya sebesar 0,83 persen. Rumah tipe besar naik 0,57 persen, turun dari 0,68 persen pada triwulan sebelumnya. Sementara itu, rumah tipe kecil tumbuh 0,55 persen, sedikit meningkat dari 0,49 persen pada kuartal terdahulu.
Dari sisi penjualan, BI mencatat realisasi penjualan rumah terkontraksi 8,43 persen (yoy) pada kuartal III 2026, lebih dalam dibandingkan penurunan triwulan sebelumnya sebesar 2,36 persen. Penurunan terjadi di seluruh kategori. Penjualan rumah tipe besar merosot 10,78 persen, tipe kecil turun 4,95 persen, dan tipe menengah menyusut 15,42 persen. Secara kuartalan (quarter-to-quarter/qtq), penjualan hunian anjlok 11,10 persen, berbalik arah dari kuartal II 2026 yang tumbuh 9,39 persen.
Pengamat Properti Anton Sitorus menilai lesunya transaksi saat pertumbuhan harga melambat bukan semata akibat bunga KPR, melainkan tekanan ekonomi yang melemahkan daya beli riil masyarakat. Menurutnya, kondisi ekonomi saat ini membuat penghasilan rumah tangga tersedot untuk kebutuhan pokok sehari-hari ketimbang membeli properti pribadi.
"Yang paling berpengaruh saat ini adalah kondisi ekonomi yang cukup berat, membuat daya beli masyarakat melemah. Rame dengan istilah 'in this economy' kan? Jadi yang membuat harga enggak naik tapi penjualannya turun ya lebih karena faktor daya beli yang lemah akibat ekonomi yang cukup berat buat sebagian besar masyarakat," ungkap Anton kepada CNNIndonesia.com, Senin (9/11).
Selain itu, lanjut Anton, pengembang berada di posisi sulit karena enggan memangkas harga rumah baru demi menjaga margin keuntungan meski penjualan lesu. Anton juga menyoroti perbedaan perilaku antara pemakai langsung (end user) dan investor. Kalangan end user segmen menengah ke bawah mengerem pembelian karena terhimpit kebutuhan rutin, sedangkan kelompok investor segmen atas memilih menunggu karena prospek pasar belum menjanjikan.
Mengenai pasar hunian baru dibanding pasar sekunder, Anton menjelaskan bahwa survei BI memang hanya mencakup data pengembang pasar perdana. Kendati demikian, pelemahan transaksi juga terjadi secara luas di pasar sekunder.
"Kalau pasar sekunder, data survei tidak me-cover. Tapi yang jelas secara umum di semua sektor penjualannya memang menurun. Kalau di segmen menengah bawah mereka lebih sensitif dengan kondisi ekonomi, jadi belanja properti mereka rem. Sementara segmen atas ragu karena prospek ke depan bakal seperti apa," terang Anton.
Secara terpisah, Ekonom Universitas Andalas Syafruddin Karimi menilai merosotnya transaksi di pasar primer tidak serta-merta menandakan konsumen beralih ke rumah seken. Pasalnya, belum ada data transaksi rumah bekas secara nasional yang setara dengan metodologi BI. Kendati rumah seken menawarkan kelebihan lokasi mapan dan negosiasi harga, konsumen tetap menanggung biaya lain seperti perbaikan fisik bangunan, legalitas sertifikat, hingga pajak.
Saat penghasilan terbatas dan biaya pinjaman masih mahal, masyarakat memilih menahan pembelian di kedua pasar. "Ketika pendapatan tidak cukup kuat dan pembiayaan tetap mahal, konsumen bisa menunda pembelian di kedua pasar, bukan sekadar berpindah segmen," papar Syafruddin.
Syafruddin juga menyoroti skema KPR dan ketatnya seleksi kredit perbankan yang dinilai menyulitkan pembeli rumah pertama, khususnya generasi muda. Penerapan bunga mengambang (floating rate) dengan tenor panjang menghadirkan risiko likuiditas bagi pekerja muda dengan tabungan terbatas. Menurutnya, stimulus seperti insentif PPN DTP dan relaksasi Loan to Value (LTV) belum efektif karena tidak langsung meringankan beban cicilan bulanan, sehingga menyewa rumah dinilai lebih realistis.
"Menyewa rumah menjadi pilihan rasional untuk menjaga mobilitas pekerjaan serta menghindari beban utang yang melampaui kemampuan," pungkasnya.