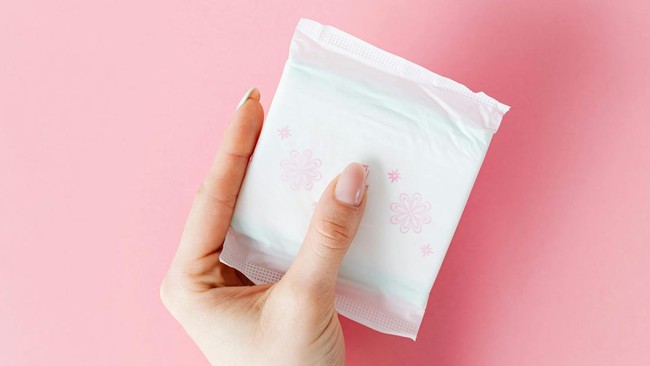

Jakarta, CNBC Indonesia – Otoritas perpajakan melalui Direktorat Jenderal Pajak Kementerian Keuangan menegaskan kesiapannya untuk memberikan penjelasan resmi mengenai perkara pengujian materiil yang telah teregister dengan nomor perkara 406/PUU-XXIV/2026 di Mahkamah Konstitusi. Dalam perkara ini, pihak pemohon menggugat tidak dicantumkannya komoditas pembalut wanita secara tegas sebagai barang kena pajak yang memperoleh fasilitas pembebasan dari pengenaan pajak pertambahan nilai.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak Kementerian Keuangan, Inge Diana Rismawanti, menerangkan bahwa seluruh tanggapan dari pihak pemerintah bakal diuraikan langsung di hadapan persidangan Mahkamah Konstitusi berdasarkan prosedur serta ketentuan hukum yang berlaku. Pihak regulator sangat menghargai hak konstitusional setiap warga negara dalam melayangkan permohonan pengujian perundang-undangan kepada lembaga peradilan tersebut.

"Direktorat Jenderal Pajak (DJP) menghormati sepenuhnya proses hukum dan kewenangan Mahkamah Konstitusi dalam memeriksa dan memutus permohonan tersebut," ungkap Inge saat memberikan keterangan kepada CNBC Indonesia, Selasa (3/10/2026).
Sehubungan dengan substansi perkara tersebut, pemerintah sangat menyadari serta memahami bahwa produk pembalut wanita adalah komoditas krusial yang menopang kebersihan, taraf kesehatan, dan kelancaran kegiatan rutin kaum perempuan setiap hari. Munculnya masukan masyarakat mengenai harga produk sanitasi wanita yang lebih terjangkau merupakan sebuah aspirasi relevan yang layak menjadi pertimbangan mendalam saat menyusun kerangka kebijakan fiskal.
Kendati demikian, apabila merujuk pada regulasi perpajakan yang tengah diimplementasikan saat ini, produk sanitasi menstruasi memang belum dimasukkan ke dalam daftar kelompok barang tertentu yang mendapatkan insentif pembebasan pungutan pertambahan nilai. Hingga detik ini, jajaran Direktorat Jenderal Pajak senantiasa menjalankan peran tata kelola administratif serta pemungutan setoran pajak berlandaskan regulasi formal perundang-undangan.
Sebagai konteks perkara, permohonan judicial review ini diinisiasi oleh seorang warga bernama Bernita Matondang yang menguji konstitusionalitas Pasal 16B ayat 1a huruf j angka 1 berikut bagian Penjelasan Pasal 16B ayat 1a huruf j angka 1 di dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan terhadap aturan dasar Undang-Undang Dasar Negara Republik Indonesia Tahun 1945. Permohonan resmi tersebut dimasukkan ke Mahkamah Konstitusi serta tercatat pada hari Senin (2/11/2026).
Dalam berkas tuntutannya, pemohon menguraikan bahwa problem ketatanegaraan pada perkara yang dimohonkan ini berakar dari tiadanya pengelompokan produk pembalut haid secara gamblang sebagai komoditas yang dibebaskan dari beban pajak pertambahan nilai.
Di samping itu, pemohon menilai belum tersedia kepastian hukum normatif yang cukup kuat untuk memastikan penetapan barang kebutuhan pokok masyarakat banyak dilakukan secara objektif, rasional, serta proporsional, yang seharusnya juga menyertakan pertimbangan mengenai kebutuhan perlengkapan sanitasi yang muncul murni akibat proses faal tubuh wanita.
"Ketiadaan jaminan normatif tersebut berpotensi mengakibatkan kebutuhan esensial yang berkaitan dengan fungsi biologis manusia tidak memperoleh pertimbangan yang setara dalam penentuan kebijakan fasilitas perpajakan," ungkap pemohon dalam berkas gugatannya yang dilansir pada Senin (2/10/2026).
Mendasarkan pada keseluruhan dalil yang telah dipaparkan tersebut, pemohon memohon agar Majelis Hakim Konstitusi yang memegang wewenang memeriksa serta mengadili perkara ini berkenan mengambil putusan amar berikut:
1. Mengabulkan seluruh permohonan yang diajukan oleh pemohon.
2. Menyatakan ketentuan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Lembaran Negara Republik Indonesia Tahun 2021 Nomor 246, Tambahan Lembaran Negara Republik Indonesia Nomor 6736) bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 serta tidak memiliki kekuatan hukum mengikat secara bersyarat, sepanjang aturan tersebut tidak ditafsirkan bahwa penentuan ragam barang kebutuhan pokok masyarakat luas selaku dasar penyaluran insentif Pajak Pertambahan Nilai mesti mempertimbangkan secara objektif, rasional, dan proporsional terhadap kebutuhan mendasar akibat siklus biologis tubuh, termasuk komoditas sanitasi menstruasi;
3. Menyatakan bagian Penjelasan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Lembaran Negara Republik Indonesia Tahun 2021 Nomor 246, Tambahan Lembaran Negara Republik Indonesia Nomor 6736) bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 serta tidak mengikat secara bersyarat sepanjang daftar barang kebutuhan pokok di dalamnya tidak diposisikan terbuka dan tidak limitatif, sekaligus mencakup penetapan barang esensial lain seperti sanitasi menstruasi;
4. Memerintahkan pengumuman putusan hukum ini ke dalam Berita Negara Republik Indonesia sebagaimana mestinya.
"Apabila Majelis Hakim Konstitusi Republik Indonesia berpendapat lain, mohon putusan yang seadil-adilnya (ex aequo et bono)," demikian pungkasnya.