

Jakarta – Otoritas moneter Bank Indonesia (BI) secara resmi menerapkan operasional bank kliring Renminbi (RMB clearing bank) sebagai bagian terpadu dari inisiatif pendalaman pasar uang dan valuta asing (PUVA) guna memperkokoh daya tahan dan resiliensi perekonomian nasional Indonesia.
Gubernur Bank Indonesia, Destry Damayanti, menerangkan bahwa peluncuran fasilitas ini mencerminkan langkah konkret BI dalam menjaga stabilitas makroekonomi serta sistem finansial domestik, yang diwujudkan melalui penguatan ekosistem PUVA bagi pasangan mata uang Rupiah dan Renminbi secara komprehensif.


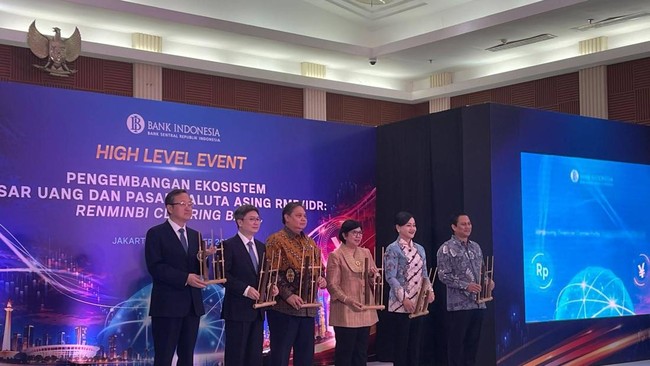
"Kehadiran bank kliring ini ditujukan untuk memperluas akses likuiditas RMB di pasar domestik, meningkatkan efisiensi transaksi perdagangan dan investasi Indonesia-Tiongkok, serta mendukung perluasan transaksi antarnegara menggunakan mata uang lokal (Local Currency Transaction/LCT). Pengembangan ini juga menjadi salah satu strategi diversifikasi mata uang dalam transaksi internasional untuk memperkuat ketahanan eksternal dan mendukung stabilitas nilai Rupiah di tengah dinamika global," papar Destry dalam kegiatan Peluncuran Bank Kliring Renminbi yang menjadi bagian High Level Event Pengembangan Ekosistem Pasar Uang dan Pasar Valuta Asing RMB-IDR di kantor pusat Bank Indonesia, Jakarta, Kamis (12/11/2026).
Destry menambahkan, pembenahan ekosistem keuangan ini merupakan instrumen krusial dalam memperkukuh stabilitas pergerakan kurs Rupiah dan mengokohkan fondasi sektor eksternal tanah air. Di tengah ketidakpastian iklim ekonomi global yang kian eskalatif, akselerasi pendalaman pasar keuangan terus dipacu guna memenuhi lonjakan kebutuhan valuta asing seiring ekspansi volume perdagangan luar negeri, memperbanyak alternatif instrumen lindung nilai (hedging) di pasar finansial, sekaligus memperkuat daya tahan mata uang Garuda.
Terkait strategi implementasi, pengembangan ekosistem PUVA Rupiah-Renminbi dilaksanakan dengan memadukan tiga pilar utama yang saling terikat, yaitu kerangka operasi moneter yang adaptif, penguatan struktur pasar domestik, serta perluasan kerja sama bilateral internasional. Integrasi ketiga pilar tersebut diproyeksikan mampu mendongkrak ketersediaan likuiditas pasar, mengerek efisiensi, dan menghadirkan opsi penyelesaian transaksi yang jauh lebih kompetitif bagi entitas perbankan serta para pelaku usaha nasional.
Pada kesempatan serupa, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menggarisbawahi bahwa Republik Rakyat Tiongkok memegang peranan sangat strategis selaku mitra dagang utama Indonesia. Negeri Tirai Bambu tersebut tercatat berkontribusi memasok sekitar 45 persen dari total keseluruhan impor nonmigas Indonesia, yang didominasi oleh komoditas bahan baku penolong, aneka permesinan industri, hingga barang modal penunjang manufaktur.
"Karena itu, penggunaan transaksi mata uang lokal (local currency transaction/LCT) penting. Jika perdagangan bisa memakai mata uang selain Dolar AS, tekanan terhadap Rupiah diharapkan lebih rendah. Pertamina dan PLN sebagai perusahaan pemerintah, kami harapkan bisa memanfaatkan LCT untuk pembelian migas," terang Airlangga.
Airlangga juga memaparkan realisasi penanaman modal asing, di mana Tiongkok kokoh menempati posisi tiga besar investor teratas di Indonesia dengan torehan komitmen investasi mencapai US$4,97 miliar sepanjang kurun waktu Januari hingga September 2026. Aliran dana investasi tersebut sebagian besar terserap ke dalam sektor industri logam dasar serta lini perdagangan dan jasa reparasi mesin. Dalam konteks ini, Menko Airlangga menekankan urgensi pembukaan keran akses pasar yang lebih lebar beserta optimalisasi efisiensi sistem rantai pasok dan logistik kedua belah pihak.
Lebih lanjut, Airlangga menaruh asa besar agar kemitraan ekonomi Indonesia-Tiongkok di masa mendatang terus berlandaskan pada prinsip saling berbagi kemakmuran bersama, kesiapan dalam menanggulangi tantangan geopolitik-ekonomi secara kolektif, dan komitmen mewujudkan masa depan kawasan yang terintegrasi secara harmonis.
Deputi Gubernur People's Bank of China (PBoC), Tao Ling, mengutarakan apresiasi mendalam terhadap dukungan berkesinambungan dari Bank Indonesia dalam merekatkan kolaborasi moneter bilateral kedua negara. Berdasarkan pandangannya, pengadopsian mata uang lokal di sektor perdagangan riil serta arus investasi lintas negara terbukti ampuh mendongkrak efisiensi operasional transaksi, menekan beban biaya konversi, dan memitigasi risiko volatilitas kurs valas. Di ranah ini, institusi Bank of China dengan kapabilitas jejaring globalnya yang amat luas siap mengemban mandat vital untuk memastikan kelancaran likuiditas serta memfasilitasi transaksi pembayaran internasional melalui sinergi dengan perbankan nasional.
"PBoC siap terus mempererat koordinasi dengan BI guna memperluas manfaat kerja sama keuangan bagi kedua negara," tegas Tao Ling mengakhiri pandangannya.
Senada dengan pandangan itu, Kuasa Usaha ad Interim Kedutaan Besar Republik Rakyat Tiongkok untuk Republik Indonesia, Zhou Kan, menyampaikan rasa optimismenya bahwa rajutan kemitraan strategis komprehensif antara Indonesia dan Tiongkok bakal kian berkembang dinamis dan membuahkan keuntungan riil bagi warga kedua bangsa. Menurut evaluasinya, berkaca pada besarnya ceruk potensi perdagangan serta arus modal investasi, koridor kolaborasi di bidang jasa keuangan masih menyimpan ruang pertumbuhan yang sangat lebar untuk menopang lompatan kemitraan ekonomi bilateral secara jangka panjang.
Tanggapan dan Analisis Pakar Perbankan
Menanggapi operasionalisasi sistem ini, Kepala Ekonom Bank Permata Josua Pardede menilai kehadiran Renminbi Clearing Bank (RCB) merupakan terobosan bernilai positif yang menopang stabilitas Rupiah dalam jangka menengah, kendati pasar tidak boleh berasumsi keliru bahwa Rupiah secara serta-merta akan menguat drastis begitu fasilitas ini diresmikan. Josua menguraikan bahwa sebagian besar transaksi ekspor-impor internasional selama berdekade-dekade masih terjebak pada penggunaan Dolar AS selaku mata uang perantara, bahkan untuk transaksi bilateral antarnegara non-AS.
"Ketika perusahaan Indonesia mengimpor barang dari Tiongkok dan harus terlebih dahulu membeli Dolar AS sebelum dikonversi menjadi Renminbi, transaksi tersebut turut menciptakan permintaan Dolar di pasar valuta asing. Melalui RCB dan kerangka LCT, sebagian kebutuhan tersebut dapat dialihkan menjadi transaksi langsung Rupiah-Renminbi, sehingga mengurangi ketergantungan terhadap likuiditas Dolar AS untuk penyelesaian perdagangan bilateral. Dalam jangka panjang, diversifikasi tersebut dapat membantu mengurangi tekanan permintaan Dolar yang bersumber dari transaksi perdagangan dan meningkatkan ketahanan terhadap gangguan likuiditas Dolar global," terang Josua saat dimintai konfirmasi oleh CNBC Indonesia.
Josua memerinci lebih jauh bahwa nilai manfaat paling fundamental dari pembentukan RCB terletak pada perbaikan mekanisme pembentukan harga kuotasi serta ketersediaan pasokan likuiditas Rupiah-Renminbi, sehingga operasional pertukaran kedua mata uang berjalan lebih ringkas, murah, dan kompetitif. Selama ini, aktivitas transaksi langsung Rupiah-Renminbi dihadapkan pada hambatan struktural akibat ukuran pasar bilateral yang belum sedalam ekosistem Dolar AS, yang kerap memicu melebarnya selisih antara kurs jual dan beli (spread), terutama tatkala volume transaksi harian masih tergolong tipis.
"Melalui RCB, bank peserta mempunyai akses yang lebih terstruktur terhadap likuiditas CNY dan CNH, layanan penyelesaian transaksi, serta instrumen penempatan dan pembiayaan renminbi. Bank ACCD juga diwajibkan menyediakan kuotasi harga Rupiah-Renminbi yang mencerminkan harga pasar dan dapat ditransaksikan, sehingga mendukung transparansi pembentukan harga," lanjut Josua menguraikan mekanisme pasar tersebut.
Menurut kalkulasi Josua ke depan, akselerasi volume perdagangan pada instrumen pasar tunai (spot), pasar berjangka (forward), serta kontrak derivatif lindung nilai dapat memperkuat arsitektur pasar valas domestik. Kendati demikian, kedalaman pasar finansial tidak akan tercipta secara instan semata-mata karena infrastruktur kliring telah berdiri. Pembentukan likuiditas yang solid mutlak mensyaratkan adanya arus transaksi rutin bernilai jumbo, bertambahnya partisipasi perbankan aktif penyedia kuotasi dua arah, serta terciptanya ekuilibrium alami antara sisi penawaran dan permintaan Renminbi.
Dari perspektif institusi lain, Kepala Ekonom Bank Danamon Irman Faiz menguraikan bahwa fasilitas RCB pada dasarnya merupakan mandat fungsi spesifik yang dipercayakan kepada entitas perbankan yang telah mapan beroperasi di pasar lokal. Ia menegaskan, fungsi pokok yang diemban RCB adalah mereduksi keterikatan terhadap Dolar AS selaku instrumen mata uang perantara pembayaran.
"Kalau importir Indonesia bisa membeli Renminbi langsung dengan Rupiah untuk membayar pemasok Tiongkok, mereka tidak perlu lebih dulu membeli Dolar. Di sisi lain, penerimaan Renminbi dari eksportir dapat menjadi salah satu sumber likuiditas bagi bank untuk memenuhi kebutuhan importir. Semakin banyak arus kebutuhan yang bisa dipertemukan, semakin kecil kebutuhan bank untuk mencari Dolar sebagai perantara," urai Irman dengan gamblang.
Walaupun demikian, Irman mengingatkan bahwa transmisi pelonggaran terhadap nilai tukar Rupiah berpotensi berlangsung secara gradual. Pembukaan jalur pembayaran bilateral yang lebih terdisposisi secara jamak akan memberi ruang bernapas bagi korporasi dan perbankan agar tetap mampu mengeksekusi transaksi manakala suplai likuiditas Dolar di pasar global tengah mengalami pengetatan likuiditas.
"Sementara itu, arah USD/IDR tetap dipengaruhi kondisi Dolar global, arus portofolio, neraca pembayaran, dan kredibilitas kebijakan domestik namun LCT tentunya dapat bertahap mengurangi tekanan atau volatilitas jika semakin banyak digunakan," ujar Irman memberikan catatan kontekstual.
Irman menilai terobosan ini tetap mengantongi nilai tambah substantif, salah satunya yaitu mempertemukan basis pelaku beli dan jual Renminbi dalam skala yang lebih besar di arena pasar finansial domestik. Berbekal akses likuiditas dan kanal penyelesaian akhir (settlement) yang jauh lebih terintegrasi, institusi perbankan akan kian terpacu memberikan kuotasi beli dan jual Rupiah-Renminbi secara berkelanjutan. Jika volume likuiditas dan kompetisi antardealer valas terakselerasi, spread harga jual-beli otomatis tertekan menyempit. Pasar pun memiliki daya serap lebih andal dalam mengeksekusi transaksi berukuran masif tanpa memicu disrupsi volatilitas harga ekstrem. BI sendiri telah merilis aturan baku publikasi kuotasi berpasangan langsung (direct quotation) Rupiah terhadap CNY maupun CNH, di mana koridor skema LCT telah mengakomodasi instrumen spot, forward, hingga swap.
Namun, tantangan mendesak saat ini berpusat pada upaya menjadikan skema transaksi mata uang lokal benar-benar kompetitif, mulai dari penentuan harga transaksi hingga eksekusi pembayaran di tingkat operasional. Dunia usaha memerlukan ketersediaan kuotasi harga langsung yang bersaing ketat, diversifikasi instrumen lindung nilai yang sinkron dengan jadwal jatuh tempo kewajiban, serta penyederhanaan beban verifikasi administratif dan dokumentasi penyelesaian. Penetrasi LCT dapat diprioritaskan pada jaringan rantai pasok industri dengan intensitas transaksi berulang (recurring transactions), semisal importir mesin dan komponen manufaktur asal Tiongkok, maupun kalangan eksportir yang memegang kewajiban pembiayaan bersistem Renminbi. Konsistensi arus transaksi riil semacam ini menyediakan bantalan likuiditas bagi bank untuk menyediakan kuotasi harga secara stabil.
"Saya juga berharap BI mempublikasikan pangsa penyelesaian perdagangan dalam mata uang lokal per negara mitra, jumlah perusahaan yang menggunakannya secara berulang, serta perkembangan selisih kurs beli dan jual. Dengan indikator itu, kita bisa menilai apakah pertumbuhan volume LCT diikuti penurunan biaya transaksi dan berkurangnya kebutuhan dunia usaha untuk menggunakan Dolar sebagai perantara," pungkas Irman menyimpulkan.
Kerangka Kerja Sama dan Kinerja Transaksi Bilateral
Sebagai kilas balik administratif, realisasi operasional bank kliring Renminbi ini merupakan perwujudan konkret dari kesepakatan bilateral antara Bank Indonesia dan People's Bank of China melalui penandatanganan nota kesepahaman bersama yang diresmikan pada 11 Juni 2026. Merujuk pada payung hukum tersebut, PBoC menetapkan Bank of China (Hong Kong) Limited Cabang Jakarta sebagai pengampu fungsi bank kliring Renminbi resmi di yurisdiksi Indonesia. Institusi kliring ini mengemban mandat vital untuk memastikan ketersediaan cadangan likuiditas Renminbi, menyelenggarakan jasa kliring dan penyelesaian transaksi bilateral, serta membuka akses penempatan dana dan fasilitas pembiayaan.
Menandai peresmian tersebut, Bank of China (Hong Kong) Limited Cabang Jakarta dalam kapasitasnya sebagai bank kliring RMB secara resmi memformalkan kerja sama strategis dengan menandatangani komitmen bersama 12 bank mitra Appointed Cross Currency Dealer (ACCD) demi memacu layanan kliring Renminbi dan memaksimalkan penggunaan mekanisme LCT RI-Tiongkok. Jajaran 12 institusi perbankan tersebut meliputi PT Bank Mandiri (Persero) Tbk, PT Bank Negara Indonesia (Persero) Tbk (BNI), PT Bank Rakyat Indonesia (Persero) Tbk (BRI), PT Bank CIMB Niaga Tbk, PT Bank Sinarmas Tbk, PT Bank OCBC NISP Tbk, PT Bank Maybank Indonesia Tbk, PT Bank China Construction Bank Indonesia Tbk (CCB Indonesia), PT Bank Central Asia Tbk (BCA), PT Bank Danamon Indonesia Tbk, PT Bank Permata Tbk, serta PT Bank ICBC Indonesia.
Sejak pertama kali diluncurkan pada tahun 2018, peta kerja sama transaksi mata uang lokal LCT Indonesia terus berekspansi signifikan dan saat ini telah terhubung aktif dengan tujuh yurisdiksi negara mitra utama, yang mencakup Malaysia, Thailand, Jepang, Tiongkok, Korea Selatan, Uni Emirat Arab, dan Singapura. Ragam transaksi yang difasilitasi oleh skema LCT juga kian variatif, merambah perdagangan komoditas barang dan jasa, investasi langsung asing (FDI), hingga transaksi instrumen pasar modal dan produk keuangan portofolio. Oleh karena itu, penguatan arsitektur PUVA Rupiah-Renminbi menjadi pilar yang kian krusial seiring melonjaknya tren pemanfaatan kanal transaksi bilateral Indonesia-Tiongkok.
Menilik data historis pada periode Januari sampai dengan September 2026, nilai transaksi penyelesaian bilateral melalui skema LCT Indonesia-Tiongkok membukukan rekor fantastis setara US$43,89 miliar, melompat drastis dibandingkan total realisasi sepanjang tahun 2025 yang tercatat senilai US$13,19 miliar. Lewat pencapaian tersebut, koridor LCT Indonesia-Tiongkok menguasai pangsa dominan sebesar 83,49 persen dari agregat keseluruhan transaksi LCT Indonesia secara global, dengan keterlibatan rata-rata 5.951 entitas pengguna setiap bulannya. Di samping itu, pasar penerbitan instrumen obligasi berdenominasi Renminbi (Panda Bond) mengalami tren kenaikan substansial, diawali melalui penerbitan perdana bernilai CNY 7 miliar pada Juli 2026, yang kemudian disusul oleh emisi lanjutan senilai CNY 10 miliar pada November 2026. Seluruh dinamika ini menegaskan kian meluasnya utilisasi Rupiah dan Renminbi dalam menopang aktivitas perekonomian riil kedua negara.
Melangkah ke depan, Bank Indonesia berkomitmen mengakselerasi pendalaman ekosistem PUVA lewat penyempurnaan fitur instrumen, standardisasi penetapan kuotasi harga, penambahan partisipan dealer, serta pengintegrasian infrastruktur sistem pembayaran lintas negara. Berkolaborasi dengan otoritas terkait, sektor perbankan, dan komunitas bisnis, BI bertekad memelihara kontinuitas ekosistem keuangan ini agar memberikan kontribusi nyata bagi stabilitas dan pertumbuhan ekonomi Indonesia.