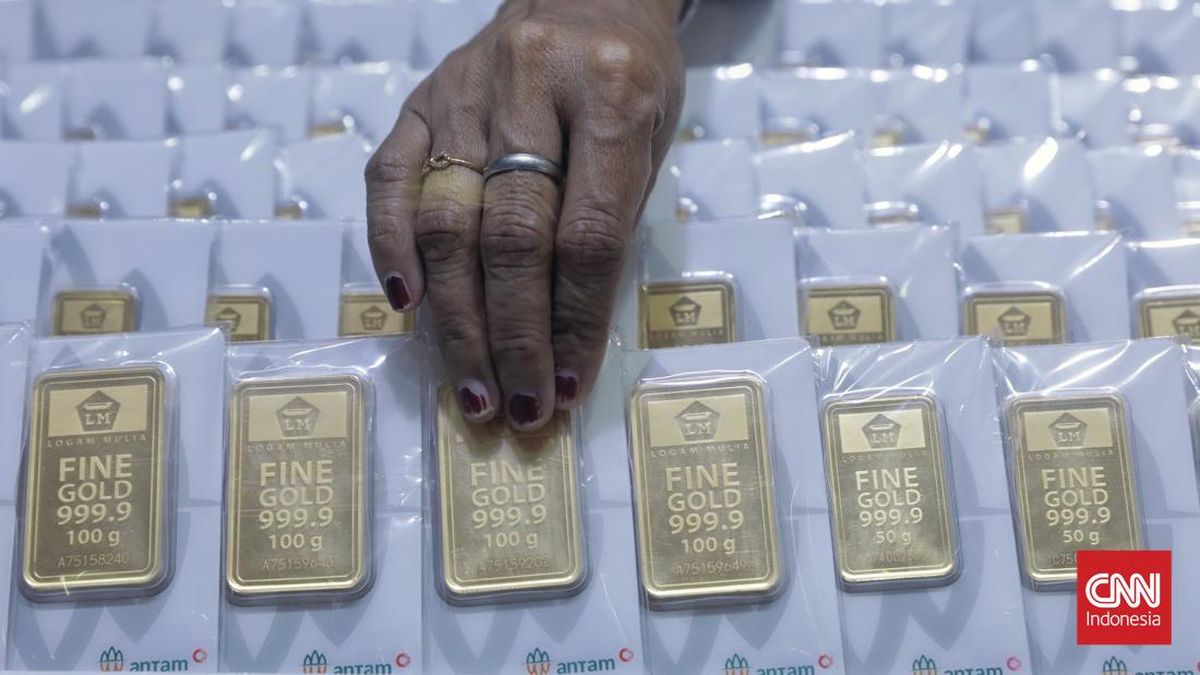

Tren pelemahan nilai komoditas emas batangan terus membayangi pasar belakangan ini. Terhitung pada perdagangan hari Jumat (20/11), banderol dasar emas murni buatan Antam untuk bobot 1 gram tergelincir Rp11 ribu hingga menyentuh level Rp2,5 juta per gram.
Koreksi tajam tampak pada nominal pembelian kembali alias buyback logam mulia Antam, yang terjun hingga Rp78 ribu dari semula bertengger di Rp2,22 juta per gram merosot ke kisaran Rp2,14 juta per gram.

Kondisi kemerosotan ini terbilang signifikan mengingat saat memasuki awal bulan, patokan emas batangan Antam masih berada di kisaran Rp2,52 juta per gram, sementara nilai buyback tercatat masih berada di angka Rp2,27 juta per gram.
Gelombang penurunan tarif komoditas ini juga merembet pada emas terbitan BSI Gold. Mengacu pada data resmi yang dipublikasikan portal HRTA Gold, nilai emas BSI Gold satuan 1 gram dipatok Rp2,283 juta, terkoreksi dibanding posisi sebelumnya di level Rp2,343 juta per gram. Besaran harga buyback produk ini turut menyusut menuju angka Rp2,147 juta dari nilai semula yakni Rp2,207 juta.
Pembaruan informasi dari laman resmi Galeri24 mencatat banderol pecahan 1 gram produksi Galeri24 turun menjadi Rp2,412 juta ketimbang sebelumnya yang mencapai Rp2,434 juta. Sementara itu, cetakan emas dari UBS ikut terkikis ke angka Rp2,435 juta dari posisi sebelumnya sebesar Rp2,458 juta per gram.
Mencermati fenomena tersebut, pengamat pasar keuangan Ibrahim Assuabi mengungkapkan bahwa tren penurunan nilai emas batangan ini diproyeksikan masih berpeluang bertahan sampai penghujung November 2026 mendatang.
Dalam kalkulasi perkiraannya, harga emas pada pasar global diperkirakan dapat bergerak menuju batasan Rp3,47 juta, sedangkan untuk pasaran komoditas logam mulia domestik berpeluang melorot menuju rentang Rp2,5 juta per gram pada putaran pekan depan.
Ibrahim memaparkan salah satu pemicu utama yang membebani laju harga emas yakni meningkatnya potensi lonjakan inflasi yang bersumber dari eskalasi geopolitik kawasan Timur Tengah, terutama potensi gesekan antara Amerika Serikat (AS), Israel, berhadapan dengan Iran.
Ia menguraikan bagaimana potensi kemacetan serta ancaman terhadap jalur lalu lintas logistik pelayaran internasional di perairan Selat Hormuz serta Selat el-Mandeb berisiko memacu lonjakan drastis pada komoditas minyak mentah dunia.
Rentetan dinamika krisis rantai pasok tersebut pada akhirnya berisiko mendongkrak pengeluaran sektor transportasi pengiriman logistik hingga bermuara pada eskalasi laju inflasi secara global di berbagai negara.
"Kalau inflasi tinggi, Bank Sentral Amerika (The Fed) kemungkinan besar akan menaikkan suku bunga di bulan Desember. Bukan kemungkinan, tapi bisa menaikkan suku bunga 25 basis poin," ujar Ibrahim kepada CNNIndonesia.com
Bahkan, ia memproyeksikan otoritas The Fed menyimpan potensi untuk kembali mengerek suku bunga acuan mereka hingga 3 kali lipat dengan akumulasi sebesar 72 basis poin sepanjang tahun 2027 jika ketegangan di area Timur Tengah terus berkecamuk tanpa mereda.
Perkiraan kenaikan suku bunga acuan perbankan tersebut menjadi beban bagi daya tarik emas lantaran pemodal cenderung terdorong memindahkan portofolio menuju instrumen pasar uang alternatif yang menawarkan imbal hasil lebih memikat.
Di samping persoalan geopolitik dan kebijakan suku bunga moneter, Ibrahim menggarisbawahi gelombang aksi taking profit turut memperparah tekanan jual terhadap emas batangan.
Ibrahim mengamati adanya kecenderungan di mana sebagian pelaku pasar melepas cadangan emas demi menutup kekurangan likuiditas margin call ketika bursa saham mengalami kejatuhan, membuat dorongan pelepasan aset emas kian membesar.
"Pada saat semua harga saham mengalami penurunan, banyak sekali investor yang melakukan taking profit. Tujuan taking profit di emas itu adalah untuk memenuhi margin yang terus turun," terang Ibrahim.
Ibrahim memandang bahwa posisi pergerakan mata uang rupiah yang melemah sejatinya menjadi bantalan peredam yang menahan kejatuhan harga jual fisik logam mulia domestik agar tidak merosot terlampau dalam.
Oleh sebab itu, ia menganjurkan masyarakat pemodal baru yang berkeinginan mengoleksi instrumen emas agar mencermati peluang masuk memanfaatkan momentum penurunan harga sekarang.
"Ini sebenarnya kesempatan bagi masyarakat pemula yang belum memiliki logam mulia," ujarnya.
Sebaliknya, bagi kalangan masyarakat yang telah lama memegang aset emas fisik, dirinya memberikan imbauan agar bersikap tenang serta tidak terburu-buru melakukan langkah penjualan.
Pada kesempatan terpisah, Analis Senior dari Indonesia Strategic and Economic Action Institution, Rony P Sasmita, menilai penurunan tajam harga emas Antam merupakan imbas langsung dari koreksi pasar dunia yang terseret ekspektasi arah pengetatan moneter di Amerika Serikat.
Menurut analisanya, proyeksi kebijakan bunga The Fed yang berpotensi terus ketat, keperkasaan kurs dolar AS, dibarengi lonjakan yield obligasi pemerintah AS telah menyebabkan emas kehilangan pesona kompetitifnya dalam rentang jangka pendek.
Karakteristik dasar emas memang merupakan aset non-yielding alias tidak memberikan imbal berkala atau bunga berjalan. Tatkala return instrumen obligasi melonjak naik, investor disuguhi opsi instrumen investasi lain yang dipandang lebih menguntungkan dibanding menyimpan emas.
"Ketika The Fed memberikan sinyal kebijakan suku bunga lebih tinggi, imbal hasil obligasi AS menjadi lebih menarik dan biaya peluang memegang emas meningkat," ujar Rony.
Meski mengalami penurunan, ia menegaskan bahwa mundurnya level harga emas di pusaran ketidakpastian geopolitik dunia tidak lantas melunturkan peranan sejati emas sebagai sarana instrumen safe haven andalan.
Rony menjelaskan fluktuasi harga emas disetir oleh dua variabel raksasa, yakni besarnya risiko tensi geopolitik serta situasi likuiditas moneter dunia. Saat kecemasan konflik memanas, minat akumulasi emas lazimnya terangkat tinggi. Namun, jika tren penguatan nilai dolar AS dan reli suku bunga bergerak serempak, tekanan kontraksi moneter sering kali mendominasi laju pasar.
Rony menyoroti adanya jurang perbedaan penurunan antara patokan harga beli ritel dan nilai buyback batangan Antam. Perbedaan laju koreksi ini berhubungan erat dengan skema mekanisme penetapan tarif serta penyesuaian gap spread jual-beli yang berlaku di pasar.
Harga dasar pembelian emas fisik Antam memperhitungkan beban ongkos produksi cetak, tarif logistik distribusi, hingga margin keuntungan korporasi. Berbanding terbalik, angka buyback bekerja jauh lebih responsif mengekor dinamika pasar global serta manajemen mitigasi risiko stok gudang.
Pada fase ketika pergerakan pasar bergejolak hebat, produsen emas batangan lazimnya memilih memperlebar rentang spread demi meredam risiko fluktuasi nilai mendadak sekaligus menjaga kelangsungan margin perdagangan.
"Karena itu, penurunan buyback yang jauh lebih besar tidak semata-mata menunjukkan harga emas fisik di Indonesia jatuh sedalam itu. Ada komponen penyesuaian spread di pasar domestik," jelasnya.
Rony memberikan peringatan kepada calon investor agar jeli memeriksa besaran jarak antara harga beli ritel dengan nilai buyback sebelum memutuskan menanamkan modal pada komoditas emas batangan.
Hal itu penting disadari lantaran realisasi margin profit murni tidak semata bergantung pada reli kenaikan angka emas dunia, melainkan juga sangat dipengaruhi kalkulasi selisih nominal saat membeli pertama kali dengan saat menjualnya kembali ke pasar.
Strategi Investasi
Membahas langkah dan strategi investasi, Rony menyarankan masyarakat untuk menyelaraskan setiap keputusan dengan rencana target masa depan serta kebutuhan likuiditas pribadi.
Untuk pemodal yang memiliki target durasi jangka panjang, pergerakan koreksi harian beberapa waktu belakangan hendaknya tidak disambut dengan kepanikan berlebih hingga terburu-buru melepas aset. Di sisi lain, investor bermodal sisa dana tunai dapat mempertimbangkan skema akumulasi pembelian secara teratur, bukan memborong sekaligus dalam kapasitas masif.
Ia mengingatkan publik agar tidak memandang instrumen emas fisik sebagai ladang spekulasi harian kilat dengan mengharapkan perolehan imbal keuntungan berlipat dalam sekejap mata.
Rony menakar perjalanan dinamika emas batangan menuju pengujung 2026 masih diwarnai volatilitas yang relatif tinggi. Potensi koreksi lanjutan masih terbuka lebar sekiranya nilai tukar dolar AS terus melaju kencang, pengembalian obligasi tetap merangkak, dan bank sentral AS memilih bertahan pada rezim kebijakan uang ketat.
Walaupun dibayangi tantangan, dalam horison jangka menengah emas batangan tetap ditopang sederet pilar pendukung yang kokoh, seperti risiko konflik geopolitik, inflasi, kekhawatiran defisit fiskal negara-negara dunia, hingga besarnya minat belanja bank-bank sentral global untuk diversifikasi cadangan devisa.
"Karena itu, saya tidak melihat koreksi saat ini sebagai alasan untuk menyimpulkan bahwa tren jangka panjang emas sudah berakhir. Tetapi, investor juga tidak boleh mengasumsikan harga emas pasti segera kembali naik," ujarnya.
Rony menegaskan langkah paling bijak bagi kalangan pemodal ialah menjauhkan diri dari dorongan keputusan impulsif, konsisten menjaga diversifikasi aset, serta menempatkan porsi emas sebagai wadah pelindung nilai kekayaan untuk masa depan.